

MÉMO - Déclarer les taxes sur les véhicules : quelles lignes, quel formulaire
Les taxes annuelles sur les véhicules de tourisme n'ont pas de déclaration propre : elles se portent en annexe de la TVA, lignes 117 pour le CO2 et 118 pour les polluants sur l'annexe à la CA3 déposée en janvier au régime réel normal, ou lignes 70B et 70C sur la CA12 au régime simplifié. Une entreprise non redevable de la TVA les déclare aussi, sur l'annexe souscrite isolément. Reste à savoir quels comptages accompagnent ces montants, et à quelle date déposer selon le régime.
Réponse rapide
| Question | Réponse |
|---|---|
| Quel formulaire au régime réel normal ? | L'imprimé n° 3310 A-SD, annexe à la déclaration CA3 |
| Quel formulaire au régime simplifié ? | L'imprimé n° 3517-S-SD, la déclaration CA12 ou CA12E elle-même |
| Et si l'entreprise n'est pas redevable de la TVA ? | Le 3310 A-SD, souscrit isolément |
| Quelles lignes sur l'annexe à la CA3 ? | 117 pour le CO2, 118 pour les polluants, 119 pour la taxe incitative |
| Quelles lignes sur la CA12 ? | 70B pour le CO2, 70C pour les polluants, 70D pour la taxe incitative |
| Quand déclarer ? | En janvier au réel normal ; avec la CA12 au régime simplifié |
Le formulaire dépend du régime
| Situation de l'entreprise | Formulaire | Support |
|---|---|---|
| Régime réel normal de TVA | N° 3310 A-SD, taxes assimilées | Annexe à la déclaration CA3 |
| Régime simplifié d'imposition | N° 3517-S-SD | La déclaration CA12 ou CA12E elle-même |
| Non redevable de la TVA | N° 3310 A-SD | Souscrit isolément, sans CA3 |
Le 3310 A-SD indique lui-même qu'il se fournit en annexe à la CA3, ou isolément si l'entreprise n'est pas redevable de la TVA : une association ou une entreprise exonérée reste donc tenue de déclarer ses taxes sur les véhicules.
Les lignes de l'annexe à la CA3
| Ligne | Taxe | Code | Fiche d'aide au calcul |
|---|---|---|---|
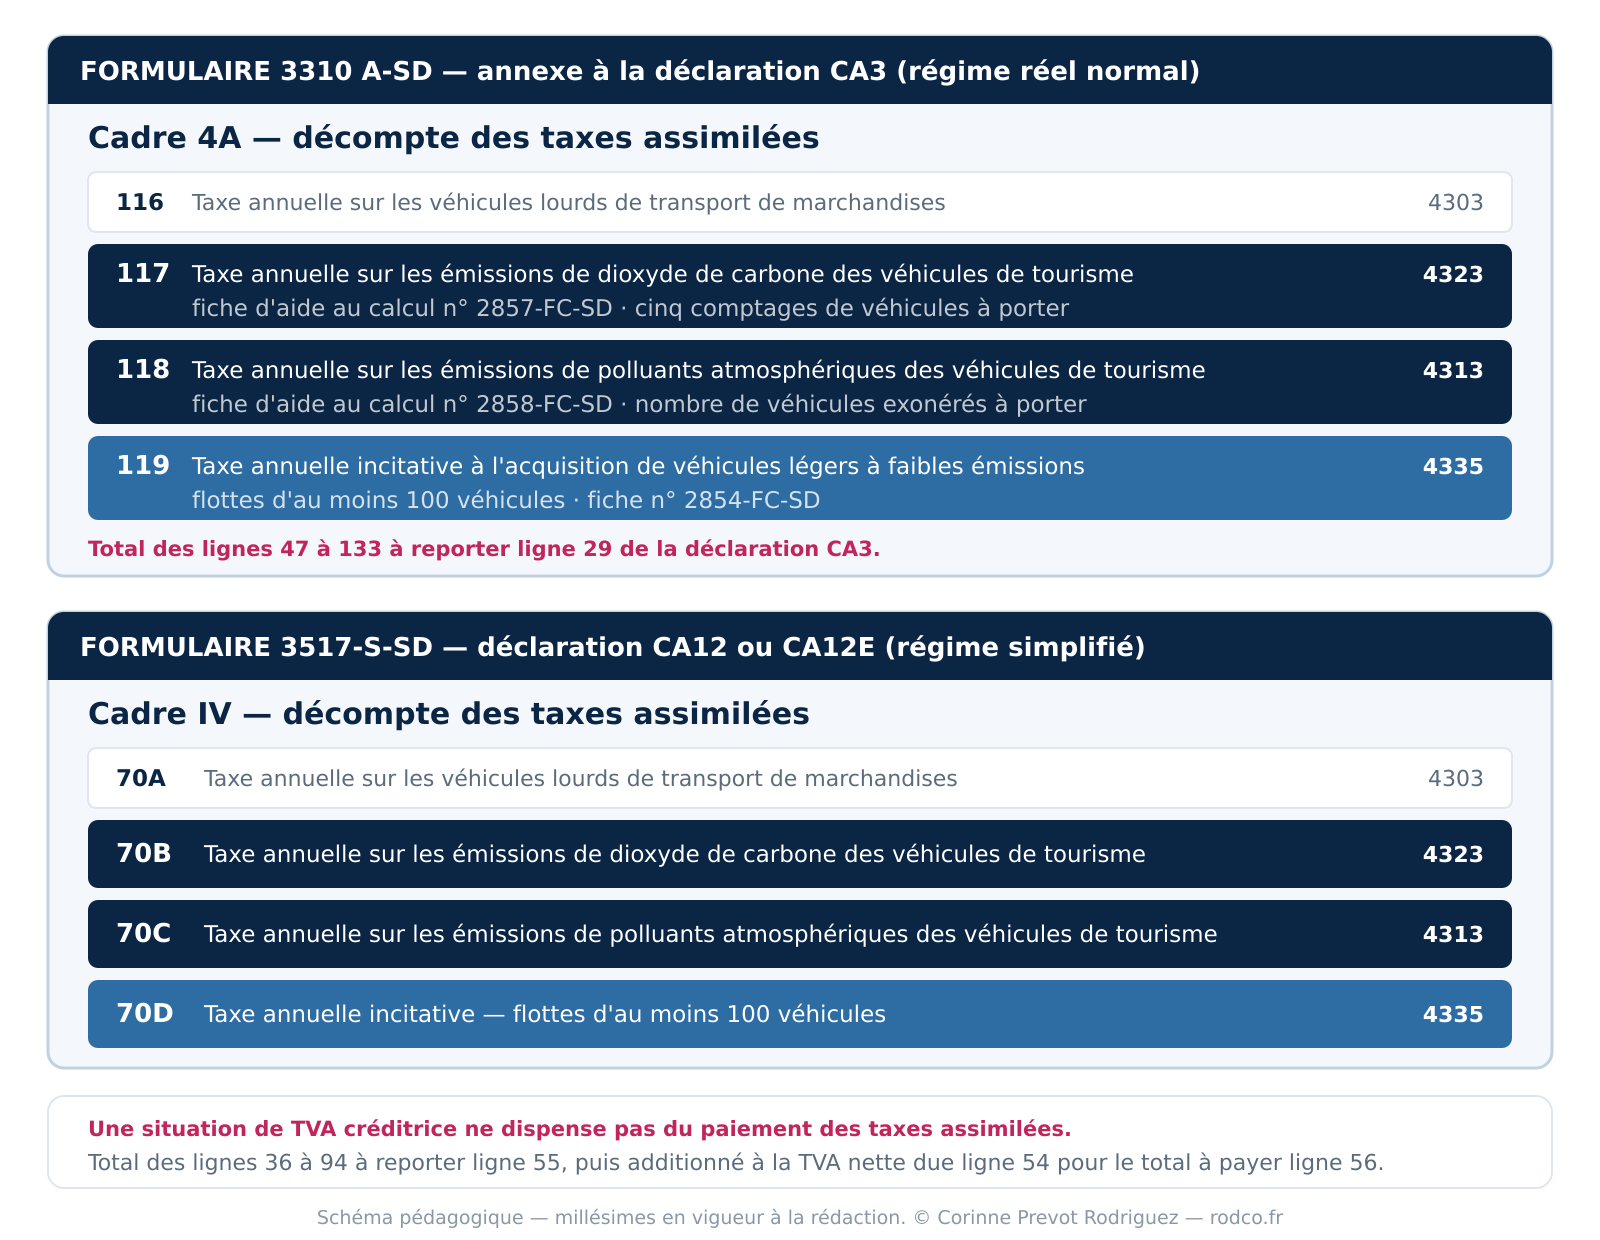
| 117 | Taxe annuelle sur les émissions de dioxyde de carbone des véhicules de tourisme | 4323 | N° 2857-FC-SD |
| 118 | Taxe annuelle sur les émissions de polluants atmosphériques des véhicules de tourisme | 4313 | N° 2858-FC-SD |
| 119 | Taxe annuelle incitative à l'acquisition de véhicules légers à faibles émissions | 4335 | N° 2854-FC-SD |
Ces lignes ont pour fondement l'article L. 421-94 du Code des impositions sur les biens et services. Elles se suivent juste après la ligne 116, consacrée aux véhicules lourds de transport de marchandises. A ne pas confondre. Le total des lignes 47 à 133 du 3310 A-SD se reporte ligne 29 de la déclaration CA3.
Le décompte des véhicules sous la ligne 117
La ligne 117 ne se limite pas à un montant : cinq comptages l'accompagnent, qui permettent à l'administration de rapprocher la taxe déclarée du parc réel.
| Comptage demandé | Ce qu'il recouvre |
|---|---|
| Véhicules relevant du nouveau dispositif d'immatriculation | Immatriculés depuis le 1er mars 2020, soumis au barème WLTP |
| Véhicules ne relevant pas du nouveau dispositif | Réception européenne, première mise en circulation depuis le 1er juin 2004, non utilisés avant le 1er janvier 2006 : barème NEDC |
| Autres véhicules soumis à la taxe | Ceux relevant du barème fondé sur la puissance administrative |
| Véhicules exonérés fonctionnant à l'électricité ou à l'hydrogène | Comptés à part, y compris une combinaison des deux |
| Autres véhicules exonérés | Taxis, auto-écoles, transport de personnes et autres cas d'exonération |
La ligne 118 ne demande qu'un seul comptage : le nombre de véhicules exonérés.
Les lignes de la CA12
| Ligne | Taxe | Code |
|---|---|---|
| 70B | Taxe annuelle sur les émissions de dioxyde de carbone des véhicules de tourisme | 4323 |
| 70C | Taxe annuelle sur les émissions de polluants atmosphériques des véhicules de tourisme | 4313 |
| 70D | Taxe annuelle incitative à l'acquisition de véhicules légers à faibles émissions | 4335 |
Les codes sont identiques à ceux de la CA3, seuls les numéros de lignes changent, et les mêmes comptages sont demandés sous la ligne 70B. Le total des lignes 36 à 94 se reporte ligne 55, puis s'additionne à la TVA nette due ligne 54 pour former le total à payer ligne 56.
Le formulaire précise qu'une situation de TVA créditrice ne dispense pas du paiement des taxes assimilées déclarées ligne 55 : une entreprise en crédit de TVA règle tout de même ses taxes sur les véhicules.
Le calendrier
| Régime | Quand déclarer |
|---|---|
| Réel normal | Sur la CA3 déposée en janvier, au titre de l'année civile précédente |
| Simplifié, clôture au 31 décembre | Sur la CA12, au plus tard début mai de l'année suivante |
| Simplifié, clôture en cours d'année | Sur la CA12E, dans les trois mois de la clôture |
La période d'imposition reste l'année civile dans tous les cas. Une entreprise au régime simplifié clôturant au 30 juin déclare donc, sur sa CA12E déposée en septembre, la taxe due au titre de l'année civile précédente.
La taxe incitative : un seuil à connaître
La troisième taxe ne concerne que les flottes d'au moins cent véhicules ; en deçà, la ligne reste vide. Lorsqu'elle s'applique, cinq comptages l'accompagnent : véhicules taxables, véhicules légers taxables à faibles émissions, véhicules entrés dans la flotte au cours de l'année, véhicules loués ou mis à disposition pour au moins un an, et durée cumulée d'affectation des véhicules loués pour moins d'un an.
Cas particuliers
| Situation | Ce qu'il faut retenir |
|---|---|
| Aucun véhicule taxable | Ne rien porter sur les lignes concernées ; au régime simplifié, la case « néant » reste réservée à une déclaration entièrement vide |
| Entreprise non redevable de la TVA | Déposer le 3310 A-SD isolément, en servant le cadre paiement en haut du formulaire |
| Véhicules exonérés uniquement | Le montant est nul mais les comptages restent à porter |
| Entreprise en crédit de TVA | Les taxes restent dues et payables, sans compensation avec le crédit |
| Cessation d'activité en cours d'année | Déclarer au titre de la fraction d'année d'affectation, selon les règles de cessation |
| Flotte de moins de cent véhicules | Servir les lignes CO2 et polluants, laisser la ligne incitative vide |
Erreurs fréquentes et bonnes pratiques
| Erreur | Conséquence | Bonne pratique |
|---|---|---|
| Chercher une déclaration spécifique aux taxes véhicules | Retard ou défaut de déclaration | Les déclarer en annexe de la TVA, sur le 3310 A-SD ou la CA12 |
| Confondre la ligne 116 et la ligne 117 | Taxe portée sur la ligne des véhicules lourds | Retenir que la 116 vise les poids lourds, la 117 les véhicules de tourisme |
| Porter le montant sans les comptages de véhicules | Déclaration incomplète, rapprochement impossible pour l'administration | Servir les cinq comptages de la ligne CO2 et celui de la ligne polluants |
| Croire qu'une entreprise non redevable de TVA est dispensée | Défaut de déclaration et majorations | Déposer le 3310 A-SD isolément |
| Compenser avec un crédit de TVA | Taxes non payées à l'échéance | Régler les taxes même en situation créditrice : le formulaire l'exige |
| Recalculer le barème à la main | Erreurs de tranche et barème périmé | Utiliser les fiches d'aide au calcul de l'année |
© 2026 RODCO — www.rodco.fr
En résumé
| Point clé | Ce qu'il faut retenir |
|---|---|
| Des codes stables | 4323 pour le CO2, 4313 pour les polluants, 4335 pour la taxe incitative |
| Des comptages obligatoires | Le montant seul ne suffit pas : le parc doit être décrit |
| Aucune compensation | Un crédit de TVA ne dispense pas du paiement |
| La période | Toujours l'année civile, même pour un exercice décalé |
| Le fondement | Article L. 421-94 du Code des impositions sur les biens et services |
© 2026 RODCO — www.rodco.fr
Les numéros de lignes et de formulaires cités correspondent aux millésimes en vigueur lors de la rédaction. Les imprimés étant réédités chaque année, vérifier le formulaire de l'exercice concerné sur impots.gouv.fr.



