

MÉMO - Comment construire un état de rapprochement bancaire, étape par étape
Dresser un état de rapprochement n’est pas qu’une formalité de fin de mois : c’est le seul moyen de prouver que le solde de trésorerie affiché en comptabilité correspond réellement à l’argent disponible à la banque, et de repérer sans délai un incident (chèque impayé, prélèvement inhabituel, erreur de saisie...).
Beaucoup d’entreprises le font, mais sans méthode formalisée, ce qui rend le contrôle peu fiable d’un mois sur l’autre.
Concrètement, il s’agit de savoir : comment construire, pas à pas, un état de rapprochement qui isole correctement les écarts et se solde par deux montants strictement identiques ?
Réponse rapide
| Étape | Ce qu'on fait |
|---|---|
| 1. Point de départ | Relever le solde comptable du 512 et celui du relevé bancaire, à la même date |
| 2. Pointage | Rapprocher les opérations communes aux deux comptes |
| 3. Recensement | Lister, de chaque côté, ce qui reste non pointé |
| 4. Rapprochement | Reporter ces opérations manquantes dans le tableau à deux blocs |
| 5. Vérification | Contrôler que les deux soldes rectifiés sont identiques |
| 6. Régularisation | Comptabiliser les écritures nécessaires côté entreprise |
Un exemple chiffré
Le compte 512 de la société MERIDIA affiche, au 30 juin N, un solde débiteur de 5 240,00 €. Le relevé transmis par sa banque à la même date fait apparaître un solde créditeur de 5 610,00 €.
Le pointage des deux comptes laisse apparaître, de chaque côté, les opérations suivantes non encore rapprochées
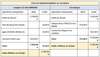
La présentation traditionnelle en deux comptes schématiques : à gauche le compte 512 tel qu'il ressort de la comptabilité, à droite le compte tel qu'il ressort du relevé. Les deux soldes rectifiés apparaissent au même niveau et doivent être identiques.
| Opération non pointée | Connue de | Montant | Sens |
|---|---|---|---|
| Virement d'un client, crédité par la banque | La banque seule | 610,00 € | À ajouter au solde comptable |
| Frais de tenue de compte, TTC | La banque seule | 18,00 € | À retrancher du solde comptable |
| Agios du trimestre | La banque seule | 34,50 € | À retrancher du solde comptable |
| Remise de chèques du 29 juin | L'entreprise seule | 500,00 € | À ajouter au solde du relevé |
| Chèque n° 4521 émis le 28 juin | L'entreprise seule | 312,50 € | À retrancher du solde du relevé |
| Bloc | Calcul | Solde rectifié |
|---|---|---|
| Compte 512 tenu par l'entreprise | 5 240,00 + 610,00 − 18,00 − 34,50 | 5 797,50 € |
| Compte tenu par la banque | 5 610,00 + 500,00 − 312,50 | 5 797,50 € |
Les deux soldes rectifiés concordent (5 797,50 €), ce qui valide le rapprochement : l’écart de départ s’explique entièrement par les décalages et les frais identifiés, sans laisser de zone d’ombre.
Les deux soldes rectifiés concordent, ce qui valide le rapprochement : l'écart initial s'explique entièrement, sans zone d'ombre.
Reste à comptabiliser, côté MERIDIA, les seules opérations qu'elle ignorait : le virement client, les frais et les agios. Le chèque émis et la remise de chèques ne donnent lieu à aucune écriture. Ce sont des décalages qui se résorberont sur le relevé suivant.
Erreurs fréquentes et bonnes pratiques
| Erreur | Conséquence | Bonne pratique |
|---|---|---|
| Pointer approximativement, sans lister les opérations non pointées | Un écart est attribué au hasard, et l'anomalie éventuelle passe inaperçue | Reprendre ligne à ligne tout ce qui n'a pas été rapproché |
| Construire un tableau ne faisant apparaître qu'un solde final | Impossible de justifier l'écart, ni de le reconstituer un mois plus tard | Conserver le détail des opérations manquantes : c'est lui qui prouve le contrôle |
| Oublier de comptabiliser les opérations recensées côté entreprise | Le solde du 512 reste faux alors que le rapprochement est réputé fait | Passer les écritures immédiatement après, et pas seulement les noter dans le tableau |
| Corriger l'un des deux soldes de départ pour les faire coïncider | Le rapprochement perd toute valeur de contrôle | Ne jamais toucher aux soldes de départ : on ajoute les opérations manquantes de chaque côté |
| Comptabiliser les décalages de temps | Une écriture inutile est passée, puis une seconde quand la banque enregistre l'opération | N'enregistrer que ce que l'entreprise ignorait : frais, agios, virements reçus |
| Retenir des dates différentes pour le solde comptable et le relevé | Les deux blocs ne sont pas comparables et l'écart devient inexplicable | Arrêter les deux à la même date, généralement une fin de mois |
© 2026 RODCO — www.rodco.fr
En résumé
| Point clé | Réponse |
|---|---|
| Quelle date retenir pour le rapprochement ? | Celle de votre choix, classiquement une fin de mois, mais identique des deux côtés |
| Faut-il corriger l'un des deux soldes de départ ? | Non : les deux sont exacts de leur point de vue, on ajoute les opérations manquantes |
| Le rapprochement doit-il tomber à zéro d'écart ? | Oui : les deux soldes rectifiés doivent être strictement identiques |
| Quelles opérations donnent lieu à écriture ? | Celles que l'entreprise ignorait : frais, agios, virements reçus, chèques impayés |
© 2026 RODCO — www.rodco.fr
Dans la bibliothèque Rodco
Essentiels
Mémos



